Primo-accédant dans le Vexin : budget, aides et parcours en 2026
Premier achat sous 350 000 € dans le Vexin Français : PTZ, prêt Action Logement, taux négocié... Voici le parcours complet pour les familles qui quittent Paris.
Primo-accédant dans le Vexin : budget, aides et parcours en 2026
Acheter pour la première fois dans le Vexin Français reste accessible en 2026, à condition de construire un plan de financement solide avant même de visiter. Pour une famille parisienne visant une maison avec jardin sous 350 000 euros, le secteur Meulan-Mantes-Gargenville offre un rapport surface/prix difficile à trouver en petite couronne. Encore faut-il activer les bons dispositifs, dans le bon ordre.
Ce guide couvre l'ensemble du parcours : calibrage du budget, aides mobilisables, négociation du taux et étapes clés jusqu'à la signature. Les dispositifs cités sont ceux applicables en 2026 ; certains paramètres (plafonds PTZ, barèmes Action Logement) évoluant chaque année, une vérification auprès de votre banque reste indispensable.
Quel budget prévoir pour un premier achat dans le Vexin en 2026
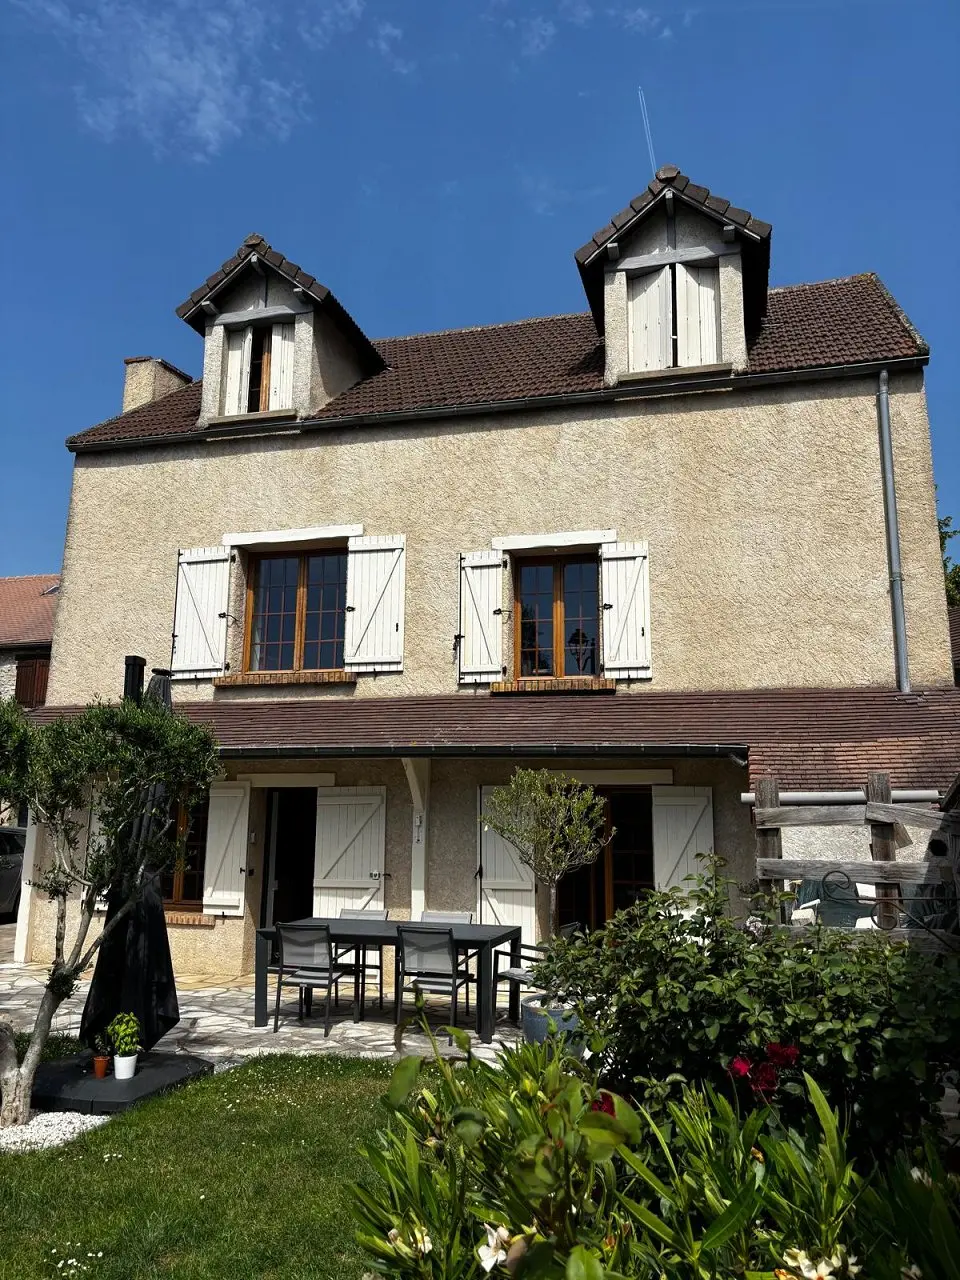
Le budget total d'un achat immobilier comprend le prix net vendeur, les frais de notaire, les frais d'agence et, le cas échéant, les travaux à prévoir. Dans le Vexin Français, une maison de 90 à 120 m² avec jardin se positionne généralement entre 240 000 et 340 000 euros selon la commune, l'état du bien et sa performance énergétique.
Pour un bien affiché à 290 000 euros, le budget global à intégrer ressemble à ceci :
Prix net vendeur : 290 000 euros
Frais de notaire (environ 7 à 8 % sur l'ancien) : 21 000 à 23 000 euros
Frais d'agence, s'ils sont à la charge de l'acquéreur : variable, souvent inclus dans le prix affiché
Provision travaux si le DPE est en classe E ou inférieure : à budgéter séparément
Frais de dossier bancaire et garantie (caution ou hypothèque) : 1 500 à 3 000 euros selon l'établissement
La règle de prudence : ne jamais consacrer plus de 35 % de vos revenus nets aux charges de crédit (taux d'endettement maximal fixé par le Haut Conseil de Stabilité Financière). Ce seuil inclut tous vos crédits en cours.
Le PTZ en 2026 : conditions et montant pour les Yvelines et le Val-d'Oise
Le Prêt à Taux Zéro (PTZ) est un crédit sans intérêts, accordé sous conditions de ressources, réservé aux primo-accédants achetant leur résidence principale. En 2026, il a été étendu à l'ensemble du territoire pour l'acquisition dans l'ancien avec travaux, ce qui ouvre des possibilités intéressantes dans le Vexin sur des maisons à rénover.
Les points essentiels à retenir pour le secteur :
Gargenville, Meulan et les communes du Vexin sont classées en zone B2, ce qui détermine les plafonds de ressources et les montants maximaux du PTZ.
Le PTZ peut financer jusqu'à 40 % du coût total de l'opération (neuf) ; les taux diffèrent sur l'ancien avec travaux selon la tranche de revenus.
Il ne peut pas financer la totalité de l'achat : il se combine obligatoirement avec un prêt principal.
Le différé de remboursement (5, 10 ou 15 ans selon les revenus) permet de lisser la charge mensuelle pendant les premières années.
Ne pas dépasser les plafonds de revenus du foyer : ils s'apprécient sur l'avis d'imposition de l'avant-dernière année (N-2).
Le prêt Action Logement : un levier souvent sous-estimé
Le prêt Action Logement (anciennement 1 % patronal) est accessible aux salariés d'une entreprise privée de plus de 10 salariés. Il s'agit d'un prêt complémentaire à taux réduit, plafonné en montant, qui vient réduire mécaniquement le coût global de l'opération.
Pour une famille francilienne qui déménage du bassin parisien vers le Vexin tout en conservant son emploi en région parisienne, ce dispositif est souvent éligible. Le montant accordé varie selon la zone géographique et la composition du foyer. Il se cumule sans difficulté avec le PTZ et le prêt principal.
La démarche : s'adresser directement au service RH ou au comité d'entreprise. Le dossier se monte en parallèle de la demande bancaire classique, sans attendre l'accord de principe du prêteur principal.
Négocier son taux : ce qui fait réellement la différence
En 2026, les taux fixes sur 20 et 25 ans restent l'objet d'une concurrence active entre établissements. Une négociation bien préparée peut faire varier le taux de 0,3 à 0,6 point, ce qui représente plusieurs milliers d'euros sur la durée du crédit.
Les éléments qui pèsent dans la négociation :
L'apport personnel : en dessous de 10 % du prix, la marge de manoeuvre est réduite. Au-dessus de 20 %, le profil devient très attractif pour les banques.
La stabilité professionnelle : CDI hors période d'essai reste le standard exigé. Deux CDI dans le foyer renforce significativement le dossier.
L'épargne résiduelle après achat (épargne restante) : les banques apprécient que l'acheteur ne soit pas à zéro le jour de la signature.
La domiciliation des revenus et les produits d'épargne : ils constituent un levier de négociation explicite avec votre banque principale.
Faire jouer la concurrence : présenter plusieurs offres comparables permet d'obtenir un geste concret sur le taux ou les frais de dossier.
Passer par un courtier en crédit immobilier reste pertinent pour les primo-accédants : la mise en concurrence est systématique et le gain de temps sur la constitution du dossier est réel.
Les étapes du parcours d'achat pour un primo-accédant
Un premier achat dans le Vexin se déroule généralement en six étapes successives, chacune conditionnant la suivante. Connaître ce séquençage évite les délais inutiles et les mauvaises surprises.
Définir le budget global et vérifier l'éligibilité aux aides (PTZ, Action Logement) avant toute recherche active.
Obtenir un accord de principe bancaire (ou une simulation courtier) pour connaître l'enveloppe réelle disponible.
Visiter et sélectionner : dans le Vexin, les biens avec jardin bien situés se vendent rapidement. Un dossier de financement prêt permet de faire une offre sans délai.
Signer le compromis de vente, avec les clauses suspensives adaptées (obtention de prêt, absence de servitude, résultats des diagnostics).
Finaliser le dossier bancaire dans le délai imparti (généralement 45 jours à compter du compromis).
Signer l'acte authentique chez le notaire et récupérer les clés.
Questions fréquentes
Peut-on cumuler PTZ et prêt Action Logement sur un même achat ?
Oui, ces deux dispositifs sont cumulables entre eux et avec un prêt bancaire classique. C'est même la combinaison recommandée pour réduire le montant emprunté à taux plein et alléger la mensualité globale.
Quel apport minimum faut-il pour acheter dans le Vexin en 2026 ?
La plupart des établissements demandent au minimum 10 % du prix du bien en apport personnel, pour couvrir les frais de notaire et de garantie. En dessous, certaines banques acceptent les dossiers très solides (revenus stables élevés, faible endettement résiduel), mais les conditions sont moins favorables.
Comment savoir si un bien est éligible au PTZ dans l'ancien avec travaux ?
Le bien doit se situer dans une commune éligible et le montant des travaux doit représenter au moins 25 % du coût total de l'opération. Les travaux sont définis strictement : il s'agit de travaux d'amélioration, d'isolation ou de mise aux normes, pas d'aménagements décoratifs. Un courtier ou votre banque peut valider l'éligibilité en amont.
Pourquoi viser le Vexin plutôt qu'une commune de grande banlieue parisienne ?
Le Vexin Français offre des maisons avec jardin dans une enveloppe budgétaire souvent inférieure à celle des communes de grande banlieue bien desservies. La ligne J du Transilien (axe Paris-Mantes) connecte plusieurs communes du secteur à Paris Saint-Lazare en moins d'une heure, ce qui rend le quotidien compatible avec un emploi en région parisienne.
Combien de temps dure un achat immobilier de bout en bout ?
Entre la première visite et la remise des clés, comptez en moyenne trois à quatre mois. Le délai incompressible est celui du financement (45 jours légaux après le compromis) et du délai de rétractation (10 jours après la signature du compromis). Un dossier bien préparé en amont réduit les risques de dépassement.
L'essentiel à retenir
Le PTZ et le prêt Action Logement se cumulent : activez-les tous les deux avant de boucler votre plan de financement.
Le budget total dépasse toujours le prix affiché : frais de notaire, garantie et éventuels travaux doivent être anticipés.
Un accord de principe bancaire obtenu avant les visites vous place en position de force pour formuler une offre rapidement.
La négociation du taux repose sur la solidité du dossier (apport, stabilité, épargne résiduelle) autant que sur la mise en concurrence des banques.
Le Vexin Français offre en 2026 une des meilleures équations surface/prix/qualité de vie accessibles depuis Paris en moins d'une heure.
Chaque situation de primo-accédant est différente : revenus, composition du foyer, type de bien recherché et secteur précis influencent directement le montage financier optimal. Un accompagnement par un professionnel local connaissant à la fois le marché du Vexin et les mécanismes de financement permet d'éviter les erreurs de calibrage les plus coûteuses. N'hésitez pas à solliciter une première analyse de votre projet avant d'engager vos recherches.